De la excelencia operativa al impacto económicoPor qué las empresas químicas deben traducir sistemáticamente las mejoras en valor económico
De
Magnus Larsson, director de Alvarez & Marsal Alemania
| Traducido por IA
5 min Tiempo de lectura
Las mejoras operativas en la industria química no generan automáticamente valor económico: una mayor disponibilidad de las instalaciones y un mayor rendimiento deben reflejarse en la cuenta de pérdidas y ganancias, el flujo de caja y el balance. Cómo tienen en cuenta las empresas los efectos del mercado y de los precios, los costes fijos y los cambios de tendencia, y cómo orientan de forma coherente las transformaciones hacia aportaciones de valor cuantificables.
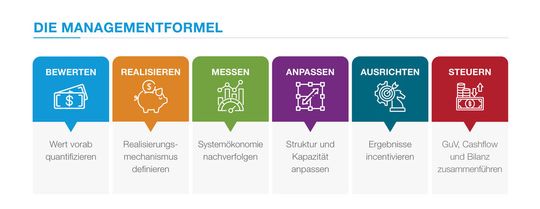
Fórmula de gestión
(Imagen: Álvarez & Marsal)
La industria química se enfrenta a una realidad incómoda: muchas empresas invierten recursos considerables en mejoras operativas, pero el efecto económico suele quedar difuso. Las instalaciones funcionan de forma más estable, los tiempos de producción se reducen, los indicadores técnicos mejoran… y, sin embargo, no siempre queda claro si esto se traduce realmente en mayores beneficios, más flujo de caja o un mayor valor empresarial. Los estudios sobre programas de transformación a gran escala ponen de manifiesto la magnitud de esta brecha: incluso los programas exitosos solo alcanzan, desde el punto de vista financiero, alrededor de dos tercios del potencial identificado inicialmente; los menos exitosos, más bien un tercio; aproximadamente una cuarta parte del valor se pierde ya en la fase de fijación de objetivos, y más de la mitad durante y después de la implementación. En un entorno de demanda débil, precios volátiles de las materias primas, exceso de capacidad y presión constante sobre los márgenes, la excelencia operativa por sí sola ya no es suficiente.
El punto ciego de muchas transformaciones
Los programas de transformación rara vez fracasan porque las medidas concretas no sean adecuadas. El valor suele perderse en los puntos de unión: entre la iniciativa y los indicadores clave de rendimiento (KPI) operativos, entre los KPI y la organización, y entre la organización y la cuenta de pérdidas y ganancias. Si antes de empezar no se define claramente qué partida de costes, qué palanca de ingresos o qué inversión de capital se va a modificar, la mejora se queda estancada en la sala de máquinas.
El OEE no es un modelo de negocio
Una mayor eficacia global de los equipos, una mayor disponibilidad o unos tiempos de ciclo más cortos son indicadores importantes. Sin embargo, aún no suponen un éxito económico. El aumento del rendimiento solo genera valor si el volumen adicional se puede vender de forma rentable. En mercados con exceso de oferta, un mayor volumen puede incluso lastrar los resultados y el capital circulante si faltan canales de distribución o los márgenes se ven sometidos a presión. Por lo tanto, lo decisivo no es si una instalación puede, en teoría, rendir más, sino si ese rendimiento se traduce en una aportación atractiva en el mercado. Además, el valor económico de las mejoras en la OEE no se deriva únicamente del volumen adicional. A menudo, la palanca más sólida se encuentra en el lado de los costes: una mayor eficiencia energética reduce los costes de conversión, evitar paradas no planificadas reduce los costes de mantenimiento y de puesta en marcha, y unos procesos más estables disminuyen los desechos y el trabajo de repaso. Precisamente en mercados sobresaturados, en los que el volumen adicional apenas puede venderse de forma rentable, el impacto económico de una iniciativa de OEE debería evaluarse expresamente también en términos de reducción de los gastos operativos (OPEX), y no solo en términos de crecimiento de la facturación.
La volatilidad oculta la verdad
Los precios de las materias primas, los precios de la energía y los diferenciales pueden ocultar los avances operativos —o encubrir un peor rendimiento—. Precisamente en los segmentos químicos relacionados con las materias primas, los costes de los insumos suelen fluctuar tanto que las comparaciones clásicas de «antes y después» pueden llevar a conclusiones erróneas. Por ello, las empresas necesitan una perspectiva que separe los efectos operativos de los efectos del mercado y de los precios. Solo así se puede determinar si una planta gestiona realmente mejor sus operaciones o si simplemente se beneficia de unas condiciones externas favorables.
Los gastos fijos no se pueden eliminar con palabras
Otra diferencia con respecto a la fabricación discreta radica en la estructura de las instalaciones de producción en continuo. Muchas empresas químicas necesitan una plantilla mínima, cobertura por turnos y funciones de seguridad, independientemente de si la planta funciona con una carga de trabajo ligeramente superior o inferior. Quien equipara automáticamente las mejoras operativas con el ahorro en costes de personal subestima esta realidad. La capacidad liberada debe, más bien, destinarse de forma consciente a actividades que generen valor añadido, como un mejor mantenimiento, una menor dependencia de servicios externos, paradas más breves o una mayor estabilidad de las instalaciones.
Las reestructuraciones no son un tema secundario
Las paradas programadas de las instalaciones suelen ser determinantes para el rendimiento anual. Sin embargo, una parada de mantenimiento realizada de forma impecable desde el punto de vista técnico puede resultar decepcionante desde el punto de vista económico si no se evalúan en el contexto general los costes, la duración, la pérdida de producción y la fase de puesta en marcha. Por el contrario, un ejercicio fiscal flojo puede ocultar un buen trabajo operativo si los precios de mercado o la demanda se desploman. Por lo tanto, la gestión de las paradas de planta debe formar parte de una perspectiva de ciclo completo: ¿cuánto cuesta la parada, qué riesgos se reducen, qué disponibilidad se genera a raíz de ella y cómo se traduce todo ello en flujo de caja?
Última actualización: 22/09/2026
Para nosotros es una cuestión de principio tratar sus datos personales de forma responsable. Si recopilamos datos personales suyos, los tratamos de conformidad con la normativa vigente en materia de protección de datos. Encontrará información detallada en nuestra Política de privacidad.
Consentimiento para el uso de datos con fines publicitarios
Doy mi consentimiento a que Vogel Communications Group GmbH & Co. KG, Max-Planckstr. 7-9, 97082 Würzburg, incluidas todas las empresas asociadas a los efectos de los art. 15 ss de la Ley alemana de Sociedades Anónimas (AktG) (en lo sucesivo: Vogel Communications Group), utilice mi dirección de correo electrónico para enviarme boletines informativos. Puede consultar una lists de las empresas asociadas en cada caso en aquí .
El contenido de los boletines informativos abarca productos y servicios de todas las empresas mencionadas anteriormente, entre los que se incluyen, por ejemplo, revistas y libros especializados, eventos y ferias, así como productos y servicios relacionados con eventos, ofertas de medios impresos y digitales y otros servicios como otros boletines informativos (editoriales), concursos, campañas de captación de clientes potenciales, estudios de mercado en el ámbito online y offline, portales web especializados y ofertas de formación en línea. Cuando se haya recopilado mi número de teléfono particular, este podrá ser utilizado para enviarme ofertas de los mencionados productos y servicios de las empresas antes mencionadas, así como para realizar estudios de mercado.
Mi consentimiento abarca además el tratamiento de mi dirección de correo electrónico y mi número de teléfono para la sincronización de datos con fines de marketing con socios publicitarios seleccionados, como p. ej. LinkedIN, Google y Meta. Para ello el grupo Vogel Communications Group podrá transmitir los datos mencionados de manera cifrada (mediante hash) a socios publicitarios que utilizarán entonces estos datos para poder comprobar si yo también estoy dado de alta en los portales publicitarios mencionados. El grupo Vogel Communications Group utiliza esta función con fines de retargeting (upselling, venta cruzada y fidelización de cliente), de generación de las llamadas audiencias similares para la captación de nuevos clientes y como base de exclusión para campañas publicitarias en curso. Puedo obtener más información en el apartado «Sincronización de datos con fines de marketing” en la declaración de protección de datos.
En caso de que acceda a contenidos protegidos en los portales de Internet del Vogel Communications Group, incluidas las empresas asociadas a los efectos de los art. 15 ff de la Ley alemana de Sociedades Anónimas (AktG), deberé registrarme con datos adicionales para poder acceder a dichos contenidos. Como contrapartida por este acceso gratuito a contenidos editoriales, mis datos podrán utilizarse, en el sentido de este consentimiento, para los fines aquí mencionados. Esto no se aplica para la sincronización de datos con fines de marketing.
Derecho a revocación
Soy consciente de que puedo revocar este consentimiento en cualquier momento con efecto futuro. Mi revocación no afecta a la legalidad del tratamiento realizado sobre la base de mi consentimiento hasta el momento de la revocación. Para declarar mi revocación tengo la posibilidad de hacerlo usando el formulario de contacto que me puedo bajar en https://contact.vogel.de/es. Si ya no deseo recibir alguno de los boletines informativos a los que me haya suscrito, también puedo hacer clic en el enlace para darse de baja que aparece al final de cada boletín. Encontraré más información sobre mi derecho de revocación y su ejercicio, así como sobre las consecuencias de mi revocación, en la Política de privacidad, sección Boletín informativo.
La nueva disciplina: la excelencia económica
Para los equipos directivos, esto significa que toda iniciativa operativa debe contar con una trayectoria de impacto económico sólida. Antes de ponerla en marcha, debe quedar claro qué aportación de valor se espera, a través de qué mecanismo se materializará y cómo se reflejará en la cuenta de pérdidas y ganancias, el flujo de caja y el balance. Esto implica también orientar de forma coherente las capacidades, el modelo organizativo y los sistemas de incentivos hacia los resultados económicos. La pregunta fundamental ya no es: «¿Funciona mejor la instalación?», sino: «¿Aumenta esto el valor de la empresa?».